

Sel Hasarını Kasko ve Trafik Sigortası Karşılar mı? Belediyeden Tazminat
 YazarAv. Ömer ŞenelSigorta Hukuku
Sel hasarını kasko, ancak poliçenizde “sel ve su baskını” teminatı varsa karşılar. Tam kaskoda bu teminat vardır, standart kaskoda yoktur. Zorunlu trafik sigortası kendi aracınızın sel hasarını hiç ödemez.
Hasarı öğrendiğiniz günden itibaren 5 iş günü içinde sigortanıza bildirin. Zarar belediye ya da İSKİ’nin altyapı kusurundan doğduysa idareden de tazminat isteyebilirsiniz. Bunun için önce idareye yazılı başvuru yapmanız gerekir.
Ekim 2026 itibarıyla yürürlükteki mevzuata göre yazılmıştır. Yakınınıza WhatsApp'tan gönderin (yeni sekmede açılır)Güncellendi 19.10.2026Bu yazıda neler güncellendi?
Sigorta türlerine göre sel hasarı karşılama tablosu eklendi.
Sık sorulan sorular bölümüne 4 soru eklendi.
İçindekiler14 bölüm
- Sel hasarını hangi sigorta karşılar?
- Sel hasarını kasko karşılar mı?
- Trafik sigortası sel hasarını karşılar mı?
- Arabanız selde kaldıysa ilk günlerde ne yapmalısınız?
- Sigorta şirketi ne kadar sürede ödemek zorunda?
- Selde kalan araç pert mi sayılır?
- Sigorta ödemezse nereye başvurabilirsiniz?
- Yargıtay sel hasarında kasko için ne diyor?
- Sel zararını belediye ya da İSKİ karşılar mı?
- İdareye tazminat başvurusu nasıl yapılır?
- Danıştay sel davalarında idareleri nasıl sorumlu tutuyor?
- Hangi süreleri kaçırmamalısınız?
- Sık sorulan sorular
- İlk adım olarak bugün ne yapmalısınız?
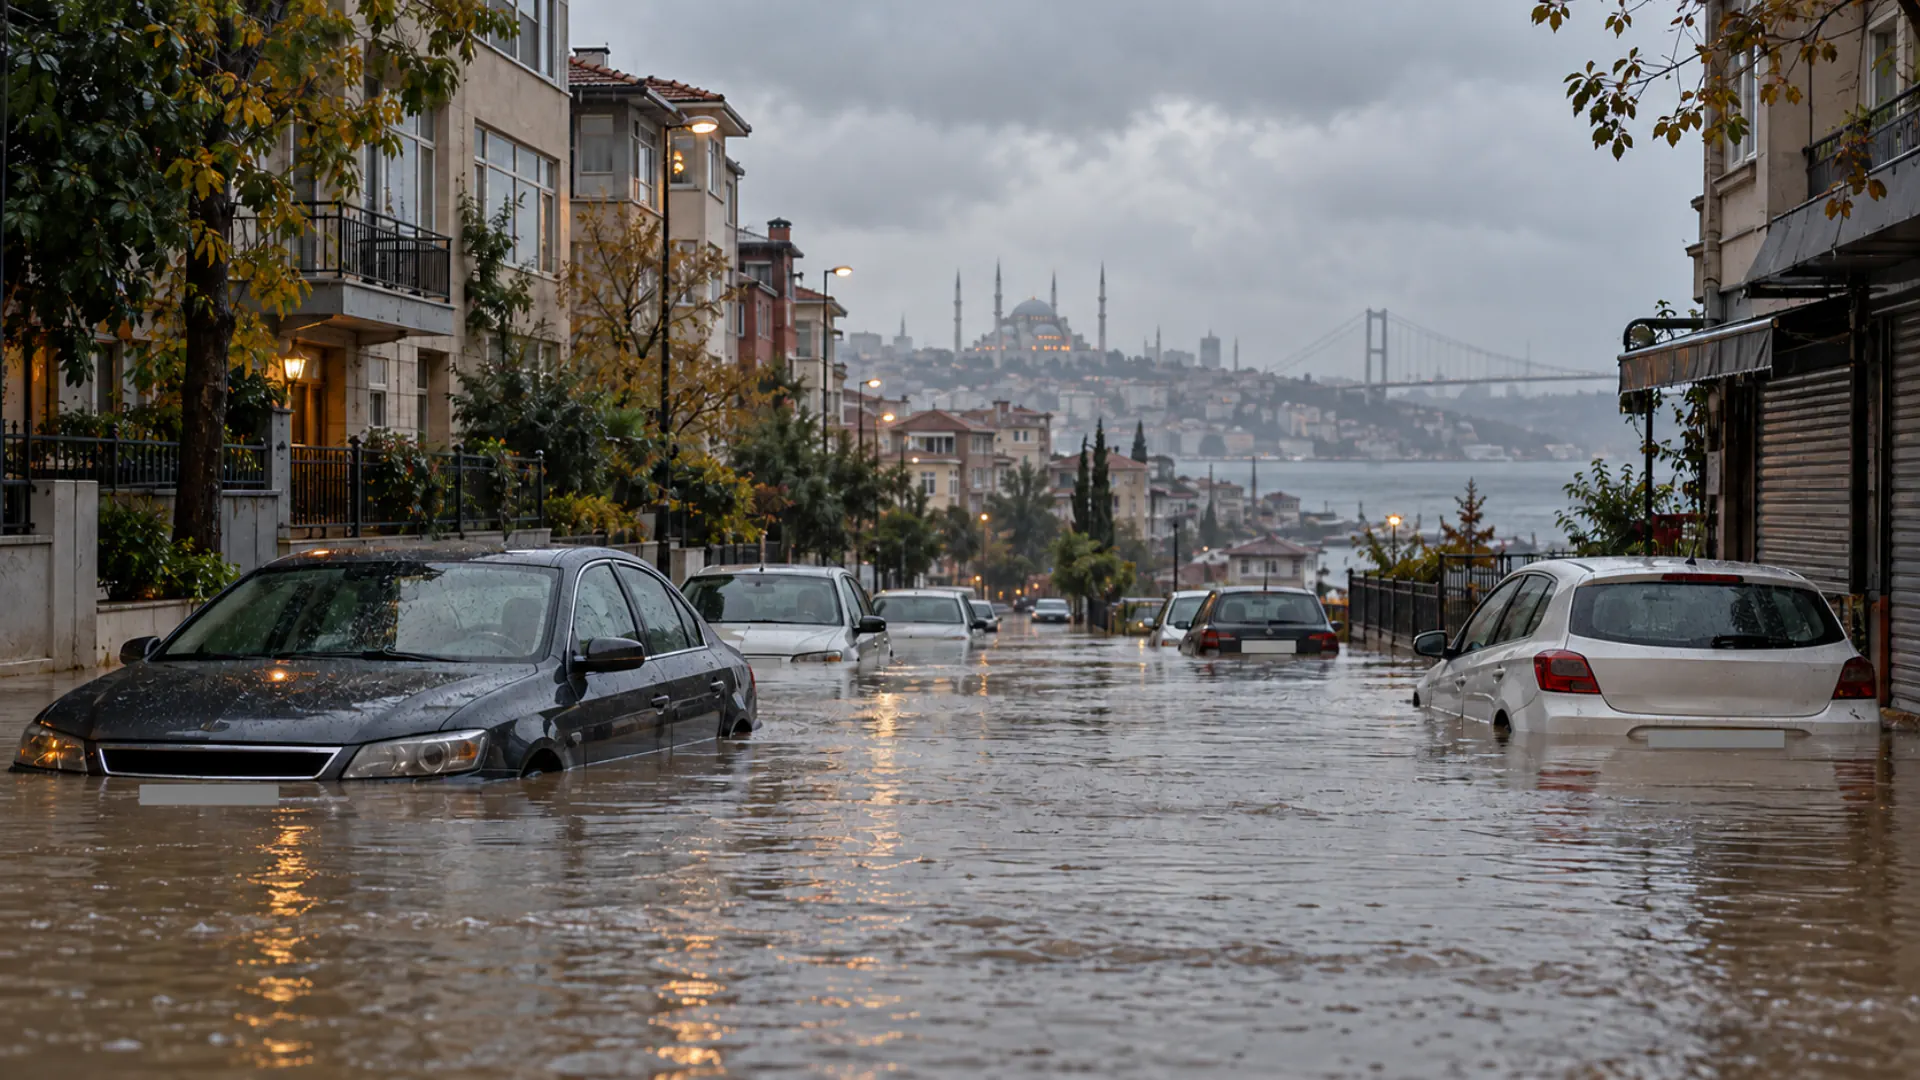
14 Ekim 2026 sabahı başlayan sağanak, İstanbul’un birçok ilçesinde sokakları dereye çevirdi. İstanbul Valiliği’nin aynı akşam açıkladığı verilere göre yalnızca 06.00 ile 20.00 arasında 1.277 su baskını yaşandı. AFAD ve 112’ye 2.518 ihbar ulaştı, bunların 76’sı araçlarla ilgiliydi. Sarıyer Ayazağa’da araçlar sel suyunda sürüklendi, Esenyurt, Başakşehir, Sultangazi ve Bayrampaşa’da yollar ve otoparklar su altında kaldı.
Aracınız bunlardan biriyse öncelikle çok geçmiş olsun. Şimdi büyük ihtimalle kaskonun ödeyip ödemeyeceğini, trafik sigortasının işe yarayıp yaramayacağını, aracın pert olup olmayacağını ve zararı belediyeden isteyip isteyemeyeceğinizi merak ediyorsunuz. Bu sorulara ilk günlerde verdiğiniz kararlar, alacağınız tazminatı doğrudan etkiler. Örneğin selden çıkan aracın marşına basmak, sigorta şirketiyle yaşanacak tartışmanın ana konusu olabilir.
Sel hasarını hangi sigorta karşılar?
Sel hasarını karşılayıp karşılamayacağı sigortanın türüne ve poliçenizdeki teminatlara göre değişir. Aşağıdaki tablo araç ve konut için en sık sorulan sigortaları özetler. Ayrıntıları sonraki bölümlerde tek tek anlatıyoruz.
| Sigorta | Neyi korur | Sel hasarını öder mi? | Neden |
|---|---|---|---|
| Tam kasko | Kendi aracınız | Evet | Sel ve su baskını teminatı tam kaskoda vardır. |
| Genişletilmiş kasko | Kendi aracınız | Poliçeye bağlı | Poliçede “sel ve su baskını” yazıyorsa öder. |
| Kasko ve dar kasko | Kendi aracınız | Hayır | Sel, Kasko Genel Şartları’nda ek teminat olmadan kapsam dışıdır. |
| Zorunlu trafik sigortası | Kendi aracınız | Hayır | Yalnızca aracınızın başkalarına verdiği zararı öder. |
| Konut sigortası | Ev ve eşyalar | Poliçeye bağlı | Sel ve su baskını ek teminatı varsa öder. |
| DASK | Ev ve eşyalar | Hayır | Yalnızca depremi ve depremin yol açtığı zararları karşılar. |
| Belediye ya da İSKİ (sigorta değildir) | Araç, ev ve eşyalar | Kusur varsa | Zarar altyapı ya da bakım eksikliğinden doğduysa idare öder. |
Tabloda “poliçeye bağlı” görünen sigortalarda poliçenizin teminat listesinde “sel ve su baskını” ifadesini arayın. Sigorta zararın hiçbir kısmını ya da yalnızca bir kısmını karşılıyorsa kalan zararı, kusuru varsa belediyeden ya da İSKİ’den isteyebilirsiniz.
Sel hasarını kasko karşılar mı?
Sel hasarını kasko ancak poliçenizde sel ve su baskını teminatı varsa karşılar. Kara Araçları Kasko Sigortası Genel Şartları’nın A.4.5 maddesi, sel ve su baskını zararlarını “ancak ek sözleşmeyle” teminata alınabilecek riskler arasında sayar. Yani kasko yaptırmış olmanız tek başına yetmez, poliçede bu riskin ayrıca yazılı olması gerekir.
Genel Şartlar kasko ürünlerini dört isimle tanımlar ve poliçenin başlığında bu isim büyük harflerle yazılır. Poliçenizin en üstüne bakarak hangi ürüne sahip olduğunuzu görebilirsiniz.
| Poliçe adı | Neyi kapsar | Sel teminatı |
|---|---|---|
| Dar Kasko | Çarpışma, yanma, çalınma gibi temel risklerin bir kısmı | Yok |
| Kasko | Temel risklerin tamamı | Yok |
| Genişletilmiş Kasko | Temel riskler ve ek risklerin bir kısmı | Poliçede yazıyorsa var |
| Tam Kasko | Temel riskler ve ek risklerin tamamı | Var |
Poliçenizde “sel ve su baskını” ifadesini arayın. Yanında bir muafiyet yazıyor olabilir. Muafiyet, yani hasarın sizin üzerinizde kalan kısmı, belli bir tutar ya da oran olarak belirlenir. Örneğin yüzde 2 muafiyetli bir poliçede 100.000 TL’lik hasarın 2.000 TL’sini siz karşılarsınız. Genel Şartlar’ın A.6 maddesine göre muafiyet poliçeye en az 14 punto harflerle yazılmak zorundadır, küçük puntoyla saklanamaz.
Motor arızası konusu da önemlidir. Genel Şartlar mekanik ve elektrik arızalarını kural olarak kapsam dışında tutar, ama arıza sigortalı bir olaydan doğduysa durum değişir. Sel teminatınız varsa, aracın suya girmesiyle motorun kilitlenmesi sel hasarı sayılabilir. Aşağıdaki Yargıtay kararı tam da bu durumla ilgilidir.
Trafik sigortası sel hasarını karşılar mı?
Zorunlu trafik sigortası kendi aracınızın sel hasarını karşılamaz. Bu sigortanın adı “zorunlu mali sorumluluk sigortası”dır ve 2918 sayılı Karayolları Trafik Kanunu’nun göre yalnızca aracınızın başkalarına verdiği zararı öder. Sel sizin aracınıza zarar verdiğinde ortada sizin başkasına verdiğiniz bir zarar yoktur. Bu yüzden kendi aracınız için tek sigorta güvenceniz kaskodur.
Arabanız selde kaldıysa ilk günlerde ne yapmalısınız?
İlk günlerde yapacağınız şey hem aracı hem tazminat hakkınızı korur. Kasko Genel Şartları, hasarı önlemek ve büyütmemek için alınan makul önlemlerin masrafını sigortacıya yükler. Aynı şartlar, zararı kendi davranışıyla artıran sigortalının tazminatından indirim yapılabileceğini de söyler.
- Aracı çalıştırmayın. Motora su girmişse marşa basmak motoru ya da elektrik tesisatını kalıcı olarak bozabilir. Aracı çekiciyle servise götürün. Sel teminatınız varsa, onarımın yapılabileceği en yakın yere kadar çekme masrafı da ödenir.
- Fotoğraf ve video çekin. Suyun aracın neresine kadar çıktığı, sokak tabelası, çevredeki diğer araçlar ve saat görünsün. Su çekildikten sonra iç döşeme, torpido ve motor bölmesini de çekin.
- Sigortanıza 5 iş günü içinde bildirin. Genel Şartlar’ın B.1.1 maddesi bu süreyi öngörür. Hasarı 14 Ekim’de öğrendiyseniz son gün 21 Ekim 2026’dır. Bildirimi telefonla yaptıysanız hasar dosya numarasını not alın.
- Eksper gelmeden aracı tamir ettirmeyin. Hasarlı parçaları atmayın. Eksper, yani sigorta şirketinin hasarı inceleyen uzmanı, hasarın selle uyumlu olduğunu görmelidir.
- Resmi kayıt toplayın. İtfaiye, zabıta ya da polis olay yerine geldiyse tutanak isteyin. Meteoroloji Genel Müdürlüğü’nden o gün ve o bölge için yağış raporu alabilirsiniz. Bu rapor hem sigorta hem idareye karşı davada işe yarar.
- Bütün masrafların belgesini saklayın. Çekici, otopark, servis ve ikame araç faturaları sonradan istenebilir.
Sigorta şirketi ne kadar sürede ödemek zorunda?
Sigorta şirketi, belgeler ve eksper raporu tamamlandıktan sonra en geç 10 iş günü içinde ödemek zorundadır. Süreç şöyle işler. Şirket, poliçede yazanların dışında bir belge isteyecekse bunu hasar bildiriminizden sonra 3 iş günü içinde yazılı bildirir. Belgeler ve eksper raporu tamamlanınca 10 iş günlük ödeme süresi başlar.
6102 sayılı Türk Ticaret Kanunu’nun göre tazminat borcu her hâlde bildirimden 45 gün sonra muaccel olur, yani ödenmesi gereken hale gelir.
Sel sonrasında binlerce dosya açıldığı için incelemeler uzayabilir. Aynı maddeye göre inceleme bildirimden itibaren 3 ay içinde bitmezse şirket, tespit edilecek hasarın en az yarısını avans olarak ödemek zorundadır.
Selde kalan araç pert mi sayılır?
Selde kalan aracın pert, yani tam hasarlı sayılıp sayılmayacağına eksper raporu karar verir. Kasko Genel Şartları’nın B.3.3.2.2 maddesine göre onarım masrafı aracın hasar günündeki değerini aşar ve araç onarılamaz durumdaysa araç tam hasarlı sayılır. Bu durumda tazminat, aracın hurdaya ayrıldığını gösteren belge sigortacıya verilince ödenir.
Araç onarılabilir ama ağır hasarlıysa sigortacı, aracın trafikten çekildiğini gösteren tescil belgesini ister. Aracı hasarlı haliyle sizde bırakıp aradaki farkı ödemeyi de önerebilir. Bu öneriyi kabul ederseniz aracın hasarlı haliyle değeri, yani sovtaj bedeli, tazminattan düşülür. Kabul etmeden önce bu bedelin piyasa değerine uygun olduğunu kontrol edin.
Sigorta ödemezse nereye başvurabilirsiniz?
Sigorta şirketi ödemeyi reddederse ya da düşük teklif verirse Sigorta Tahkim Komisyonu’na ya da mahkemeye gidebilirsiniz. Komisyon, 5684 sayılı Sigortacılık Kanunu’nun kurulmuş, sigorta uyuşmazlıklarına bakan bir tahkim kuruludur.
Komisyona başvurmadan önce sigorta şirketine yazılı başvuru yapmanız gerekir. Sigortacılıkta Tahkime İlişkin Yönetmelik’in 16. maddesine göre şirket talebinizi reddederse ya da 15 iş günü içinde cevap vermezse Komisyona başvurabilirsiniz.
Türk Ticaret Kanunu’nun göre sigortadan alacağınız 2 yılda zamanaşımına uğrar. Zamanaşımı, yani hakkınızı dava ya da tahkim yoluyla isteyebileceğiniz süre, ödemenin muaccel olduğu günden başlar.
Yargıtay sel hasarında kasko için ne diyor?
Kasko uyuşmazlıklarına bakan Yargıtay 4. Hukuk Dairesi, sel teminatı olan poliçelerde sigorta şirketlerinin sık kullandığı “arıza” ve “uyumsuz hasar” savunmalarını somut delille ölçüyor. İki karar, kendi dosyanızda neye dikkat etmeniz gerektiğini gösteriyor.
Olay. Kasko sigortalı bir araç, şiddetli yağışla oluşan su birikintisine girdi. Motor, hava kanalından su çekti ve kilitlendi. Sigorta şirketi hasarın sel değil, motorun soğutma sistemindeki bir arıza yüzünden oluştuğunu savundu.
Karar. Sigorta Tahkim Komisyonu, fotoğraflardaki su izlerine ve aracın geçmişte arıza kaydı olmamasına bakarak hasarı sel teminatı kapsamında saydı. Yargıtay bu kararı onadı. Şirketin “hasar teminat dışı” iddiasını somut delille ispat edemediği kabul edildi.
Bu karar sizin için ne demek? Sel teminatınız varsa, aracın suya girmesiyle motorun zarar görmesi kasko kapsamında sayılabilir. Hasarın sel dışı bir sebepten doğduğunu ispat yükü sigorta şirketindedir. Aracın su seviyesini gösteren fotoğraflar ve bakım kayıtları bu yüzden çok değerlidir.
Olay. Selde suyun içinde kalan bir aracın motoru durdu, ardından motor bölmesinde yangın çıktı. Mahkemenin görüşüne başvurduğu iki teknik uzman, yani iki bilirkişi, farklı sonuçlara vardı. Birincisine göre hasar bu şekilde oluşamazdı. İkincisi ise sürücü marşa bastığında ıslak tesisatta kıvılcım çıktığını ve yangının buradan başladığını tespit etti.
Karar. Yargıtay, birbiriyle çelişen iki rapordan birine gerekçesiz itibar edilemeyeceğini söyledi ve çelişkiyi giderecek yeni bir rapor alınması için kararı bozdu.
Bu karar sizin için ne demek? Selde kalan aracın marşına basmak, hasarın nasıl oluştuğu konusunda uzun bir bilirkişi tartışması doğurabilir. Aracı çalıştırmayın. Olayı anlatırken ne yaptığınızı eksiksiz ve doğru söyleyin, çünkü beyanınız ile hasarın uyumu dosyanın kaderini belirler.
Sel zararını belediye ya da İSKİ karşılar mı?
Sel zararını belediye ya da İSKİ, zarar onların hizmetindeki bir kusurdan doğduysa karşılar. Anayasa’nın 125. maddesi “İdare, kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlüdür” der. Hizmet kusuru, yani bir kamu hizmetinin hiç işlememesi, geç ya da kötü işlemesi, idareyi tazminat ödemekle yükümlü kılar.
İstanbul’da yağmur suyunun toplanıp yerleşim yerlerinden uzaklaştırılması, 2560 sayılı Kanun’a göre İSKİ’nin görevidir. 5216 sayılı Büyükşehir Belediyesi Kanunu derelerin ıslahını ve otopark ruhsatlarını büyükşehir belediyesine verir. İlçe belediyeleri ise imar ve yapı denetiminden sorumludur. Tıkalı bir ızgara, kapasitesi yetersiz bir yağmur suyu kanalı ya da dere yatağına izin verilmiş yapılar hizmet kusuru sayılabilir.
İdareler bu davalarda çoğunlukla yağışın olağanüstü olduğunu ve bir doğal afetin önlenemeyeceğini savunur. Danıştay bu savunmayı her dosyada ayrı tartıyor. Yağış olağanüstüyse zararın bir kısmı afete yazılır, kalan kısımdan idareler kusurları oranında sorumlu tutulur.
Kaskonuz zararı ödediyse sigorta şirketi, Türk Ticaret Kanunu’nun göre sizin yerinize geçer ve ödediği tutarı kusurlu idareden geri isteyebilir. Sigortacının bu geri isteme hakkı uygulamada rücu olarak bilinir.
Sizin talep hakkınız ise kaskonun karşılamadığı kısım için devam eder. Muafiyet tutarı buna bir örnektir. Aracınızın sel teminatı yoksa zararın tamamını idareden isteyebilirsiniz.
İdareye tazminat başvurusu nasıl yapılır?
İdareye karşı dava açmadan önce idareye yazılı başvuru yapmanız zorunludur. 2577 sayılı İdari Yargılama Usulü Kanunu’nun bu başvuruyu dava şartı sayar. Süreç dört adımdan oluşur.
- Başvuruyu sorumlu olabilecek her idareye yapın. İstanbul’da bu genellikle İSKİ, İstanbul Büyükşehir Belediyesi ve aracın bulunduğu ilçenin belediyesidir. Hangisinin kusurlu olduğunu dava sırasında bilirkişi belirler, bu yüzden başvuruyu tek bir idareyle sınırlamayın.
- Dilekçede olayı, yeri, zararı ve istediğiniz tutarı yazın. Fotoğraflar, eksper raporu, servis faturası ve varsa tutanakları ekleyin. Kasko ödeme yaptıysa ödeme belgesini de ekleyin ki talebiniz kalan kısım olarak anlaşılsın.
- 30 gün bekleyin. İdare 30 gün içinde cevap vermezse başvurunuz reddedilmiş sayılır.
- 60 gün içinde idare mahkemesinde dava açın. İdareden doğrudan tazminat istediğiniz bu davanın adı tam yargı davasıdır. Süre, ret cevabının size tebliğinden ya da 30 günlük bekleme süresinin bittiği günden başlar.
Danıştay sel davalarında idareleri nasıl sorumlu tutuyor?
İdareye karşı açılan tazminat davalarına idare mahkemeleri bakar, son sözü Danıştay söyler. Danıştay’ın sel davalarına bakan 8. Dairesinin üç kararı, idarenin “doğal afet” savunmasının sınırını ve kaskosuz araç sahiplerinin durumunu gösteriyor.
Olay. 9 Eylül 2009’da İstanbul’da Ayamama Deresi taştı ve bir tır parkındaki kasko sigortalı araç zarar gördü. Sigorta şirketi araç sahibine ödediği tazminatı idarelerden geri istedi. İdare mahkemesi yalnızca küçük bir kısmını kabul etmişti.
Karar. Danıştay, aynı tır parkındaki başka bir araç için verilen kararı esas aldı. Zararın yüzde 40’ı olağanüstü yağışa yazıldı. Dere ıslahı eksik kalan İSKİ ile dere yatağında yapılaşmaya izin veren Başakşehir Belediyesi yüzde 20’şer kusurlu bulundu. İstanbul Büyükşehir Belediyesi ve ruhsatsız tır parkı işletmecisine yüzde 10’ar kusur verildi. Kararı bu oranlara göre yeniden verilmek üzere bozdu.
Bu karar sizin için ne demek? Yağış olağanüstü olsa bile İSKİ ve belediyeler zararın bir kısmından sorumlu tutulabilir. Kasko şirketiniz size ödeme yaptıktan sonra bu yolla idarelere başvurabilir, siz de kaskonun ödemediği kısmı aynı yolla isteyebilirsiniz.
Olay. 7 Haziran 2022’deki yoğun yağışta Ankara’da bir işyerini su bastı. İşyerindeki makineler, mallar ve araçlar zarar gördü. Mahkeme, yağışın afet boyutunda olduğunu söyleyip araştırma yapmadan davayı reddetti.
Karar. Danıştay, her afetin idarenin sorumluluğunu ortadan kaldırmayacağını söyledi. Altyapının yetersizliği zararı doğurmuş ya da büyütmüş olabilir. Her idarenin kusurunun, içinde meteoroloji mühendisi de bulunan bir bilirkişi heyetiyle ayrı ayrı araştırılması gerektiği gerekçesiyle kararı bozdu.
Bu karar sizin için ne demek? İdarenin “olağanüstü yağış vardı” demesi davayı tek başına bitirmez. Mahkeme, idarenin kanal ve dere bakımını gereği gibi yapıp yapmadığını araştırmak zorundadır. Bu yüzden suyun nereden geldiğini, tıkalı ızgara ya da taşan kanal gibi ayrıntıları fotoğrafla kaydetmeniz önemlidir.
Olay. Bartın’da Ağustos 2016’daki selde dere taştı, bir evin garajındaki kaskosuz otomobil sele kapılarak kullanılamaz hale geldi. Araç sahibi idareye başvurdu, başvuru reddedilince dava açtı.
Karar. İdare mahkemesi, esnaf odasından aracın olay günündeki piyasa değerini sordu ve bu değer olan 40.000 TL’yi idareye ödetti. Kararın araçla ilgili bu kısmı itiraz edilmeden kesinleşti. Danıştay kararın diğer kısımlarını incelerken, zarar görenin kendi kusurunun idarenin sorumluluğunu kendiliğinden ortadan kaldırmadığını da vurguladı.
Bu karar sizin için ne demek? Aracınızın kaskosu ya da sel teminatı yoksa umudunuzu kesmeyin. İdarenin kusuru varsa aracın piyasa değerini idareden isteyebilirsiniz. Aracın hasar öncesi değerini gösteren ilan, ekspertiz ya da satış belgelerini saklayın.
Hangi süreleri kaçırmamalısınız?
Sel hasarında hem sigorta hem idare tarafında birbirinden farklı süreler işler. Bazıları kaçırıldığında hakkınızı tamamen kaybettiren hak düşürücü sürelerdir. Hak düşürücü süre, yani dolduğunda hakkın kendiliğinden sona erdiği süre, zamanaşımından daha serttir, çünkü mahkeme onu kendiliğinden dikkate alır. İdareye başvuru ve idare mahkemesinde dava açma süreleri bu türdendir.
| İşlem | Süre | Ne zaman başlar | Kaynak |
|---|---|---|---|
| Kasko şirketine hasar bildirimi | 5 iş günü | Hasarı öğrendiğiniz gün | Kasko Genel Şartları B.1.1 |
| Sigorta Tahkim Komisyonuna gitmeden önce şirketin cevabı | 15 iş günü | Şirkete yazılı başvurunuz | Tahkim Yönetmeliği m. 16 |
| Kasko tazminatını isteme | 2 yıl, her hâlde 6 yıl | Ödemenin muaccel olduğu gün, 6 yıl için olay günü | Türk Ticaret Kanunu |
| İdareye tazminat başvurusu | 1 yıl, her hâlde 5 yıl | Zararı öğrendiğiniz gün, 5 yıl için olay günü | İdari Yargılama Usulü Kanunu |
| İdarenin cevap vermesi | 30 gün | Başvurunuz | İdari Yargılama Usulü Kanunu |
| İdare mahkemesinde dava açma | 60 gün | Ret cevabının tebliği ya da 30 günün dolması | İdari Yargılama Usulü Kanunu ve |
Bu süreler Ekim 2026 itibarıyla yürürlükteki metinlere göredir. İdari Yargılama Usulü Kanunu’nun güncel metnine mevzuat.gov.tr üzerinden (yeni sekmede açılır) ulaşabilirsiniz.
Belediye ve İSKİ başvurusu: son gününüzü hesaplayınİdareye başvuru ve idare mahkemesinde dava açma sürelerinin son gününü tatilleri hesaba katarak bulun.
Girdiğiniz bilgiler cihazınızda kalır, hiçbir yere gönderilmez ve kaydedilmez.
Bu hesaplama avukat incelemesinden geçti
Avukat incelemesi 19.10.2026 · 18 test vakası · Veriler 19.10.2026 tarihinde kontrol edildi
Av. Ömer ŞenelHukuki kontrol ve sorumlu avukatİstanbul Barosu, sicil 63424 (baro levhasında yeni sekmede açılır)Yöntem, kaynaklar ve hesabın kapsamı
Kullanılan kaynaklar
Sürelerin hesaplanması
Gün ve hafta olarak belirlenen sürelerin başlangıcı ve bitişi, son günün tatile denk gelmesi.
HMK m. 92 ve 93 (yeni sekmede açılır)CMK m. 39 (yeni sekmede açılır)İYUK m. 8 (yeni sekmede açılır)
Adli tatil ve çalışmaya ara verme
20 Temmuz ile 31 Ağustos arası. HMK sürelerinde bir hafta, İYUK sürelerinde yedi gün uzama.
HMK m. 102 ve 104 (yeni sekmede açılır)İYUK m. 8/3 ve 61 (yeni sekmede açılır)CMK m. 331 (yeni sekmede açılır)
Elektronik tebligat
Tebliğ, elektronik adrese ulaştığı tarihi izleyen beşinci günün sonunda yapılmış sayılır.
Tatil günleri
Resmi ve dini bayramlar, yılbaşı, 1 Mayıs, 15 Temmuz. Arife ve 28 Ekim saat 13.00'ten itibaren yarım gündür.
2429 sayılı Kanun (yeni sekmede açılır)Diyanet dini günler takvimi (yeni sekmede açılır)
Hesaba dahil
Hafta sonu ve resmi tatiller (2429 sayılı Kanun)
Ramazan ve Kurban bayramları ile arifeleri (2025 ile 2028 arası, Diyanet takvimi)
HMK sürelerinde adli tatil uzaması (m. 104)
İdari yargıda çalışmaya ara verme uzaması (İYUK m. 8/3)
e-Tebligatta 5 günlük tebliğ kuralı (Tebligat Kanunu m. 7/a)
İdareye başvuruya 30 gün içinde cevap verilmemesi (zımni ret)
Hesaba dahil değil
İdari izin (köprü) günleri, tatil sayılmaz
Tebliğin usulsüz yapılması ve öğrenme tarihinin tartışılması
Özel kanunlardaki farklı süreler
Mahkemenin verdiği ek ya da kesin süreler
Ceza işlerinde adli tatil uzaması (CMK m. 331/4), erken tarih esas alınır
Eski hâle getirme talepleri
Test kapsamı. 14 hesap vakası (sıradan süre, 28 Ekim yarım günü, 29 Ekim tatili, adli tatile tabi olan, olmayan ve belirsiz iş, idari yargıda ara verme, hafta sonu, e-Tebligat, Ramazan ve Kurban bayramları, zımni ret, bir yıllık başvuru süresi, artık yıl) ve 4 hatalı giriş ve uyarı vakası, ayrı yazılmış bağımsız bir referans hesapla karşılaştırıldı.
Araç genel kurallara göre son günü hesaplar. Somut dosyada tebliğin geçerliliği ya da özel bir kanun sonucu değiştirebilir, işleminizi son güne bırakmayın.
Sık sorulan sorular
Kasko sel muafiyeti ne demek?
Sel muafiyeti, sel hasarının poliçede yazan tutara ya da orana kadar olan kısmını sizin karşılamanız demektir. Sigorta şirketi yalnızca bu tutarı aşan hasarı öder. Poliçenizde “sel ve su baskını” teminatının yanında muafiyet yazmıyorsa hasardan bir indirim yapılmaz.
Park halindeki aracımı su bastı, kasko öder mi?
Poliçenizde sel ve su baskını teminatı varsa evet. Aracın park halinde ya da yolda olması teminatı değiştirmez. Kapalı bir otoparkta su baskını yaşandıysa otopark işletmecisinin sorumluluğu da ayrıca gündeme gelebilir.
Hem kaskodan hem belediyeden para alabilir miyim?
Aynı zarar için iki kez ödeme alamazsınız. Kaskonun ödediği kısmı sigorta şirketi idareden ister, siz ise kaskonun ödemediği kısmı, örneğin muafiyeti, idareden isteyebilirsiniz.
Elektrikli araç selde kalırsa ne yapmalıyım?
Elektrikli araçta su alan yüksek gerilim bataryası yangın ve elektrik çarpması riski taşır. Aracı şarja takmayın, çalıştırmayın ve içine binmeyin. Yetkili servisi ve sigortanızı arayın, aracı çekiciyle açık bir alana taşıtın. Sigorta süreci benzinli araçla aynıdır.
Selde kalan araç alınır mı?
Alınabilir, ama önce aracın geçmişini öğrenin. e-Devlet’teki SBM araç hasar kaydı sorgulamasıyla aracın hasar ya da pert kaydına bakın. Bağımsız bir ekspertizde elektrik tesisatı, motor ve döşeme altında su izi olup olmadığını kontrol ettirin. Satıcı sel hasarını sakladıysa ayıplı mal hükümlerine dayanabilirsiniz.
Eksper raporuna katılmıyorum, ne yapabilirim?
Önce sigorta şirketine yazılı itiraz edin ve kendi ekspertiz raporunuzu ekleyin. Anlaşamazsanız Sigorta Tahkim Komisyonu’na başvurabilirsiniz. Komisyon gerekirse kendi bilirkişisini görevlendirir. Mahkemeye gitmek de mümkündür.
Evimdeki eşyalar da su altında kaldı, DASK öder mi?
Hayır. Zorunlu deprem sigortası yalnızca depremi ve depremin yol açtığı yangın, patlama, tsunami ve yer kaymasını karşılar. Eşyalarınız için konut sigortanızda sel ve su baskını teminatı varsa o poliçeye başvurun. Yoksa zararınızı ihmali bulunan idareden isteyebilirsiniz.
Su basan aracı çalıştırırsam sigorta öder mi?
Risk alırsınız. Su içindeki motoru çalıştırmak, motorun su çekip kırılmasına yol açabilir ve sigorta şirketi bu zararı sel değil sizin müdahaleniz sonucu doğmuş sayabilir. Aracı çalıştırmadan çekiciyle taşıtın ve durumu fotoğraflayın.
İlk adım olarak bugün ne yapmalısınız?
Poliçenizi açın ve “sel ve su baskını” ifadesini arayın. Teminatınız varsa hasarı 21 Ekim 2026’dan önce sigortanıza bildirin ve dosya numarasını not alın. Teminatınız yoksa ya da kasko zararın tamamını karşılamayacaksa fotoğraflarınızı, yağış raporunu ve servis faturalarını bir dosyada toplayın. İSKİ, İstanbul Büyükşehir Belediyesi ve ilçe belediyesine başvuru için zararı öğrendiğiniz günden itibaren 1 yılınız var, ama kanıtlar tazeyken başvurmak dosyanızı güçlendirir.
Poliçenizin sel teminatını ya da idareye yapacağınız başvuruyu kendi durumunuza göre değerlendirmek isterseniz iletişim sayfasından Uzman Hukuk’a yazabilirsiniz.
Kaynaklar
Mevzuat
- 2918 sayılı Karayolları Trafik Kanunu (yeni sekmede açılır)
- 5684 sayılı Sigortacılık Kanunu (yeni sekmede açılır)
- 6102 sayılı Türk Ticaret Kanunu (yeni sekmede açılır)
- 2577 sayılı İdari Yargılama Usulü Kanunu (yeni sekmede açılır)
Bu yazının dayandığı 7 kanun maddesi en son 29.10.2026 tarihinde mevzuat.gov.tr'deki güncel metinle karşılaştırıldı.
Yargı kararları
- Yargıtay 4. Hukuk Dairesi, E. 2024/4448, K. 2024/6570, 26.06.2024
- Yargıtay 4. Hukuk Dairesi, E. 2022/5382, K. 2023/1507, 09.02.2023
- Danıştay 8. Daire, E. 2024/582, K. 2025/7421, 08.10.2025
- Danıştay 8. Daire, E. 2024/4025, K. 2026/634, 09.02.2026
- Danıştay 8. Daire, E. 2019/4247, K. 2024/368, 02.02.2024
Kararların sade anlatımı ve tam metni karar arşivimizde. Resmi kaynakları Yargıtay karar arama (yeni sekmede açılır) ve Danıştay karar arama (yeni sekmede açılır) sayfalarıdır.
Bu yazı Uzman Hukuk yayın ilkelerine göre hazırlandı.
Bu yazı genel bilgi verir, hukuki görüş ya da danışmanlık yerine geçmez. Somut durumunuz için bir avukattan görüş alın, özellikle hak düşürücü süreler işliyorsa beklemeyin.
Bu konuda sorunuz mu var?