

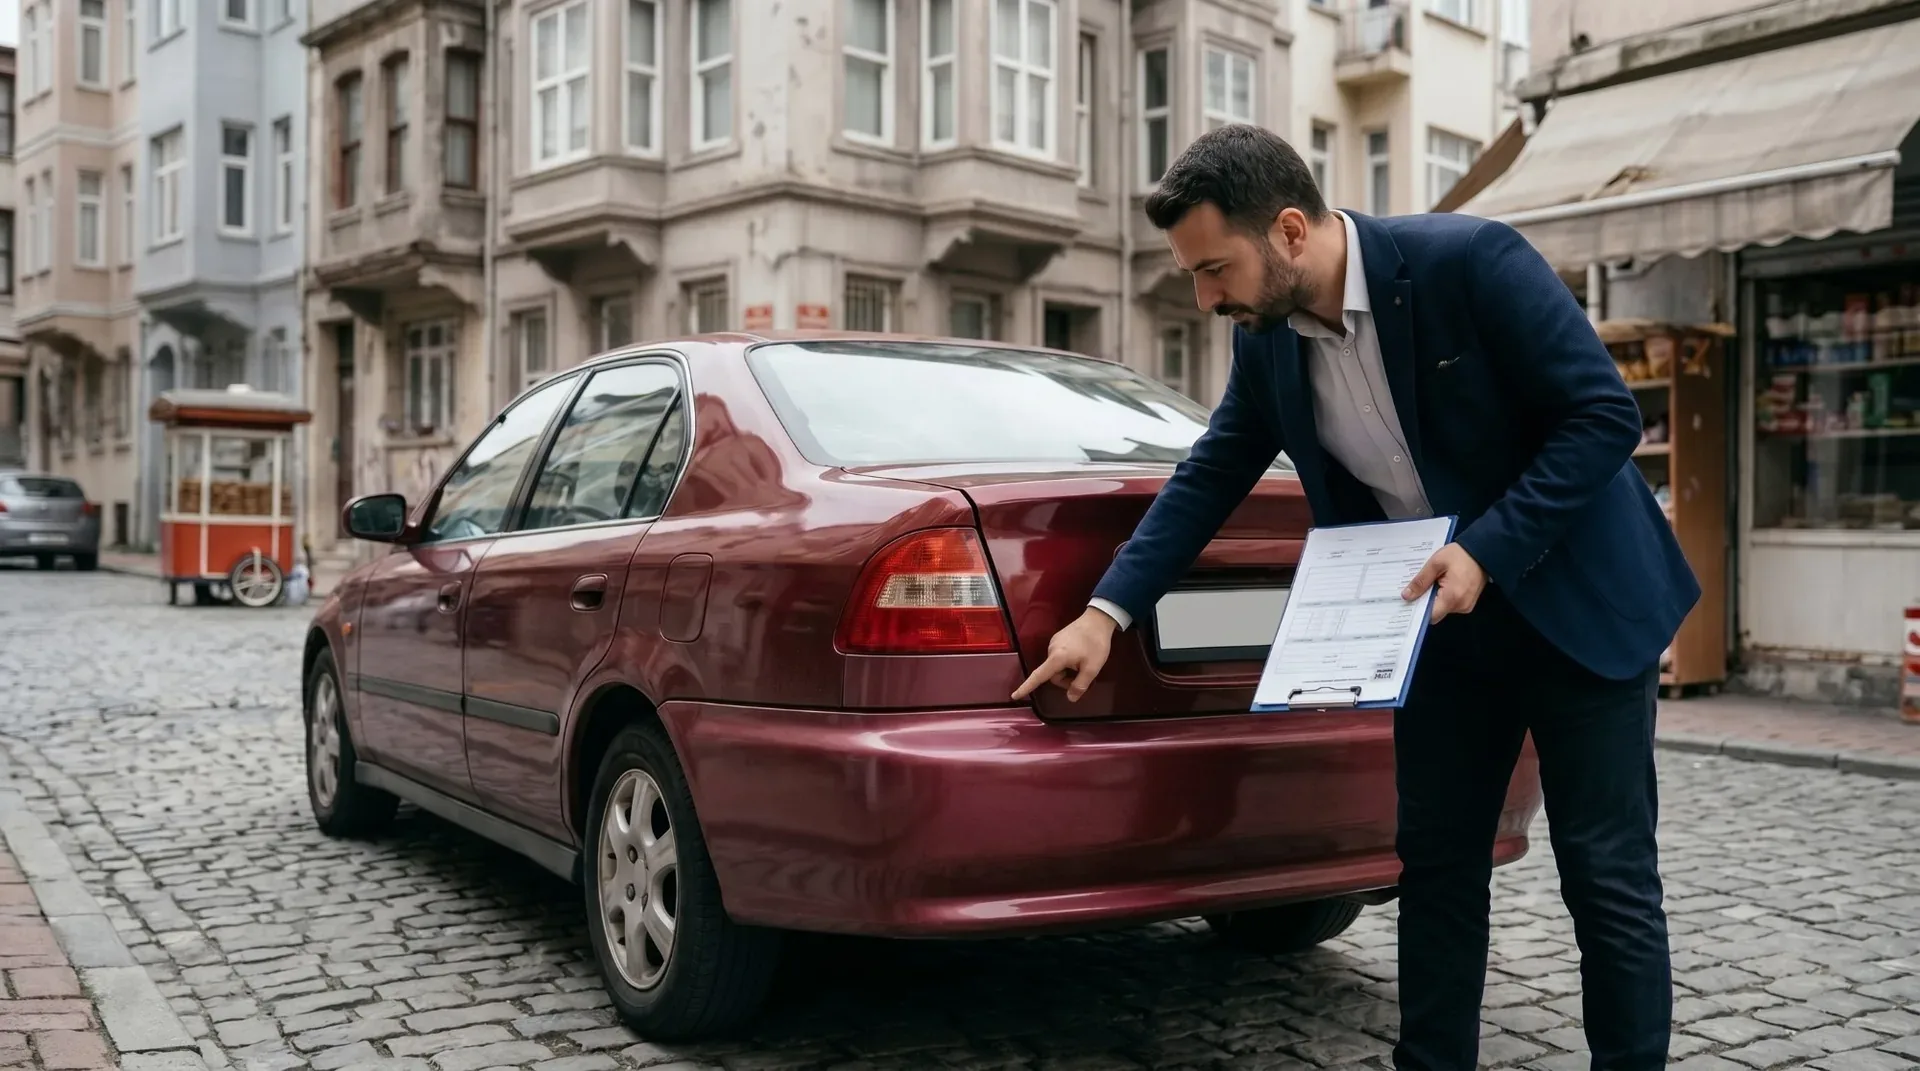
Değer Kaybı Hesaplama
Girdiğiniz bilgiler cihazınızda kalır, hiçbir yere gönderilmez ve kaydedilmez.
Bu hesaplama avukat incelemesinden geçti
Avukat incelemesi 21.10.2026 · 14 test vakası · Veriler 19.10.2026 tarihinde kontrol edildi
 Av. Ömer ŞenelHukuki kontrol ve sorumlu avukatİstanbul Barosu, sicil 63424 (baro levhasında yeni sekmede açılır)
 Av. Rumeysa NerkizHukuki kontrolİstanbul Barosu, sicil 84104 (baro levhasında yeni sekmede açılır)
Yöntem, kaynaklar ve hesabın kapsamı
Kullanılan kaynaklar
Değer kaybının tanımı ve tespiti
1 Temmuz 2026'dan sonra yapılan trafik poliçelerinde değer kaybı, kaza öncesi ve onarım sonrası ikinci el satış değeri farkına göre eksper tarafından belirlenir, eski katsayı formülü (Ek-1) kaldırıldı. Yargıtay daha eski poliçelerde de bu farkı esas alıyor.
Kusur ve zamanaşımı
Kendi kusurunuza denk gelen talepler trafik sigortası kapsamı dışındadır. Maddi tazminat talebi 2 yıl, her durumda 10 yıl içinde istenir.
Teminat sınırları
Araç başı maddi zarar teminatı, kaza yılındaki Tarife Uygulama Esasları tablosundan alınır.
Hesaba dahil
Kazadan önceki ve onarımdan sonraki ikinci el değer farkı (Genel Şartlar A.5/a ve Yargıtay uygulaması)
Kendi kusurunuza denk gelen kısmın düşülmesi (KTK m. 92/g)
Trafik sigortasının kaza yılındaki araç başı maddi teminat sınırı
Aynı teminattan ödenen onarım bedelinin sınırdan düşülmesi
Daha önce ödenen değer kaybından sonra kalan fark
Hesaba dahil değil
İkinci el piyasa araştırması, değerleri siz girersiniz
Pazarlık payı ve bölgesel fiyat farkı
Faiz (sigortanın temerrüde düştüğü günden işler)
Araç mahrumiyet bedeli ve diğer zarar kalemleri
Kasko poliçesinin kendi şartları
Test kapsamı. 11 hesap vakası (sıradan dosya, kısmi kusur, teminatın kısmen ve tamamen dolması, daha önce yapılan ödeme, Yargıtay 2025/6015 dosyasının rakamları, kuruşlu yazım, kusursuz karşı taraf, pert araç, eski kural dönemi ve zamanaşımı, teminatı kayıtlı olmayan yıl) ve 3 hatalı giriş vakası, elle yapılan hesapla karşılaştırıldı.
Araç eksper ya da bilirkişi raporu değildir. Sonuç, girdiğiniz ikinci el değerlere göre bir tahmindir. Sigorta şirketinin eksperi ya da mahkemenin bilirkişisi aynı yöntemi kendi piyasa araştırmasıyla uygular.
Değer kaybı hesaplama, aracınızın kazadan önceki hasarsız ikinci el değerinden onarımdan sonraki ikinci el değerinin çıkarılmasıyla yapılır. 1 Temmuz 2026’dan sonra yapılan trafik sigortası poliçelerinde eski katsayı formülü kalktı, eksper bu farka bakıyor. Yargıtay da daha eski poliçelerde aynı farkı esas alıyor. Bulunan tutar karşı tarafın kusur oranıyla çarpılır ve trafik sigortası bunu araç başı teminata kadar öder. 2026’daki kazalarda bu teminat, onarım bedeliyle birlikte 400.000 TL’dir.
Ekim 2026 itibarıyla yürürlükteki mevzuata ve trafik sigortası Genel Şartları’nın 1 Temmuz 2026 tarihli haline göre yazılmıştır. Yakınınıza WhatsApp'tan gönderin (yeni sekmede açılır)Güncellendi 24.10.2026Bu yazıda neler güncellendi?
1 Temmuz 2026 Genel Şartlar değişikliğinin, C.11 maddesi gereği bu tarihten sonra yapılan trafik poliçelerine uygulandığı açıklandı. Daha eski poliçelerde değer kaybının ayrıca istenmesi gerektiği eklendi.
İçindekiler9 bölüm
- Araç değer kaybı nasıl hesaplanır?
- Örnek değer kaybı hesabı
- Trafik sigortası teminat sınırları
- 1 Temmuz 2026’da değer kaybı hesabında ne değişti?
- Araç değer kaybı hesaplama robotu sonucu ne kadar doğru?
- Değer kaybı için süreler
- Yargıtay bu konuda ne diyor?
- Değer kaybını nasıl istersiniz?
- Sık sorulan sorular
Aracınız onarıldı, servis faturayı karşı tarafın sigortasına kesti. Ama aracı satmaya kalktığınızda alıcı ekspertiz raporundaki boyalı ve değişen parçaları görünce fiyatı düşürüyor. Aradaki fark değer kaybıdır ve bunu kusurlu tarafın sigortasından isteyebilirsiniz. Yukarıdaki araç, sigortanın ödemesi gereken tutarı kendi rakamlarınızla tahmin etmenizi sağlar.
Araç değer kaybı nasıl hesaplanır?
Araç değer kaybı, iki ikinci el satış değeri arasındaki farktır. Trafik sigortası Genel Şartları’nın 12 Haziran 2026 tarihli Resmî Gazete’de yayımlanan ve 1 Temmuz 2026’da yürürlüğe giren değişikliğine göre değer kaybını sigorta eksperi tespit eder. Genel Şartlar’ın C.11 maddesine göre bu değişiklik, 1 Temmuz 2026’dan sonra yapılan poliçelere uygulanır. Eksper aracın markasına, yaşına, modeline, kullanılmışlık düzeyine, hasar gören parçalarına ve geçmiş hasar kaydına bakar. Ardından aracın kazadan önceki ikinci el satış değeriyle onarımdan sonraki ikinci el satış değeri arasındaki farkı esas alır.
- Hasarsız değeri bulun. Aynı marka, model, yıl ve yakın kilometredeki hasarsız araçların ilan fiyatlarının ortalamasını alın.
- Onarım sonrası değeri bulun. Aynı araçların, sizin aracınızdaki parçaları boyalı ya da değişen ilanlarının ortalamasını alın.
- Farkı alın. Birinci tutardan ikinciyi çıkarın, bu değer kaybıdır.
- Kusuru uygulayın. Farkı karşı tarafın kusur oranıyla, yani kazadaki sorumluluk yüzdesiyle çarpın. 2918 sayılı Karayolları Trafik Kanunu (yeni sekmede açılır)‘nun göre kendi kusurunuza denk gelen kısım trafik sigortasından istenemez.
- Teminatı kontrol edin. Trafik sigortası, onarım bedeli ve değer kaybını aynı araç başı maddi teminattan öder. Teminatı aşan kısım karşı aracın ihtiyari mali sorumluluk (İMM) sigortasından ya da sürücüden ve araç sahibinden istenir.
Örnek değer kaybı hesabı
Örneğin Ağustos 2026’da arkadan çarpılan, kaza öncesinde 1.000.000 TL eden bir otomobil düşünelim. Arka tamponu ve bagaj kapağı değişmiş, aynı durumdaki ilanlar 900.000 TL civarında. Karşı taraf tam kusurlu ve trafik sigortası onarım için 150.000 TL ödemiş.
| Adım | Örnek 1 (2026 kazası) | Örnek 2 (Yargıtay dosyası, 2021 kazası) |
|---|---|---|
| Kazadan önceki ikinci el değeri | 1.000.000,00 TL | 525.000,00 TL |
| Onarımdan sonraki ikinci el değeri | 900.000,00 TL | 485.000,00 TL |
| Değer kaybı | 100.000,00 TL | 40.000,00 TL |
| Karşı tarafın kusur oranı | Yüzde 100 | Yüzde 100 |
| İsteyebileceğiniz değer kaybı | 100.000,00 TL | 40.000,00 TL |
| Trafik sigortası araç başı maddi teminatı | 400.000,00 TL | 43.000,00 TL |
| Aynı teminattan ödenen onarım bedeli | 150.000,00 TL | 62.579,27 TL |
| Teminattan kalan | 250.000,00 TL | 0,00 TL |
| Trafik sigortasından istenebilecek | 100.000,00 TL | 0,00 TL |
| Teminatı aşan kısım | 0,00 TL | 40.000,00 TL (İMM sigortasından) |
İkinci örnekteki rakamlar, aşağıdaki karar kartında anlatılan dosyaya aittir. O dosyada trafik sigortasının teminatı onarım bedeliyle dolmuştu, bu yüzden değer kaybı karşı aracın İMM sigortasından istendi.
Trafik sigortası teminat sınırları
Teminat sınırı kaza tarihine göre belirlenir. Aşağıdaki tutarlar, otomobil dahil insan taşımada kullanılan araçlar için araç başı maddi zarar teminatıdır.
| Kaza tarihi | Araç başı maddi teminat |
|---|---|
| 1 Ocak ile 30 Haziran 2022 | 50.000 TL |
| 1 Temmuz ile 31 Aralık 2022 | 100.000 TL |
| 2023 | 120.000 TL |
| 2024 | 200.000 TL |
| 2025 | 300.000 TL |
| 2026 | 400.000 TL |
Kaynak, Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik’in ek tablolarıdır. Tutarlar 19 Ekim 2026’da kontrol edildi.
1 Temmuz 2026’da değer kaybı hesabında ne değişti?
Eski katsayı formülü kaldırıldı ve araç hasarı başvurusu değer kaybı talebi sayılmaya başladı. 12 Haziran 2026 tarihli değişiklik, Genel Şartlar’ın değer kaybı formülünü içeren Ek-1’ini yürürlükten kaldırdı. Eskiden sigorta şirketleri baz değer kaybı oranı, kilometre katsayısı ve hasar boyutu katsayısıyla hesap yapıyordu. Yargıtay ise bu formülü esas almıyor, gerçek piyasa farkına bakıyordu.
Yeni metne göre araç hasarı için başvuran hak sahibi, değer kaybı talebinde de bulunmuş kabul edilir. Sigortacı, hesapladığı değer kaybı tutarını nihai eksper raporu kendisine ulaştıktan sonraki iş günü içinde size yazılı olarak ya da kısa mesaj ve e-posta gibi bir yolla bildirmek zorundadır. Değişiklik yalnızca 1 Temmuz 2026’dan sonra yapılan poliçelere uygulandığı için, karşı aracın poliçesi bu tarihten önce yapıldıysa şirket eski formülle hesap yapabilir. Bu durumda fark talebi için Yargıtay’ın piyasa farkı yaklaşımı dayanak olur. Poliçenin başlangıç tarihini sigorta şirketinden öğrenebilirsiniz.
Araç değer kaybı hesaplama robotu sonucu ne kadar doğru?
Sonuç, girdiğiniz iki ikinci el değer kadar doğrudur. “Değer kaybı hesaplama robotu” ya da “online araç değer kaybı hesaplama” adıyla sunulan araçlardan katsayı formülüne göre çalışanlar, 1 Temmuz 2026’dan sonra yapılan poliçeler için güncel değildir ve Yargıtay’ın yaklaşımıyla da uyuşmaz. Bu sayfadaki araç yeni Genel Şartlar’ın ve Yargıtay’ın esas aldığı piyasa farkını hesaplar. Piyasa araştırmasını sizin yerinize yapmaz, çünkü eksper ve bilirkişi de bu değerleri kendi araştırmasıyla belirler.
Daha gerçekçi bir sonuç için en az beş ilana bakın ve aracınızla aynı donanımda olanları seçin. Onarım sonrası değer için ilanlardaki “boyalı” ve “değişen” parça bilgisinin sizin aracınızla örtüşmesine dikkat edin. Örneğin aracınızda iki parça değiştiyse yalnızca boyası olan ilanlar sonucu düşük gösterir.
Değer kaybı için süreler
| İşlem | Süre | Ne zaman başlar | Kaynak |
|---|---|---|---|
| Sigortacının değer kaybı tutarını bildirmesi | 1 iş günü | Nihai eksper raporunun sigortacıya ulaşması | Genel Şartlar A.5/a |
| Sigortacının yazılı başvuruya cevap vermesi | 15 gün | Başvurunun şirkete ulaşması | |
| Sigortacının ödeme yapması | 8 iş günü | Belgelerin şirkete verilmesi | |
| Maddi tazminat talebi | 2 yıl, her durumda 10 yıl | Zararı ve sorumluyu öğrendiğiniz gün, 10 yıl için kaza günü |
Zamanaşımı, bir hakkın dava ya da tahkim yoluyla istenebileceği sürenin dolmasıdır. Sigorta şirketi süresinde ödemezse Sigorta Tahkim Komisyonu’na başvurabilirsiniz.
Yargıtay bu konuda ne diyor?
Olay. Bilirkişi, teknik konularda mahkemeye ya da hakeme rapor veren uzmandır. 672 kilometredeki 2021 model bir otomobilin sol yanı kazada hasar gördü ve onarıldı. Bilirkişi, ikinci el satıcılarından yaptığı araştırmayla aracın hasarsız değerini 525.000 TL, onarım sonrası değerini 485.000 TL buldu. Genel Şartlar formülüyle ise değer kaybı 49.804 TL çıkıyordu ve hakem heyeti bu tutara karar verdi.
Karar. Yargıtay, değer kaybında esas alınan ölçütün hasarsız ikinci el değer ile onarılmış haldeki ikinci el değer arasındaki fark olduğunu söyledi. Formül sonucuna değil, bu farka göre karar verilmesi gerektiği için kararı bozdu. Trafik sigortasının teminatı dolduysa farkın İMM sigortasından istenebileceğini de belirtti.
Bu karar sizin için ne demek? Değer kaybınızı formülle değil, aracınızın gerçek piyasa farkıyla isteyin. Bunun için kazadan önceki ve onarımdan sonraki ilan fiyatlarını tarihleriyle birlikte kaydedin, çünkü itiraz ederseniz en güçlü deliliniz bunlar olur.
Değer kaybını nasıl istersiniz?
- Karşı aracın trafik sigortasına hasar başvurusu yapın. Karşı aracın poliçesi 1 Temmuz 2026’dan sonra yapıldıysa bu başvuru değer kaybı talebini de kapsar, daha eski poliçelerde değer kaybını ayrıca isteyin.
- Kaza tespit tutanağını, ruhsatı, onarım faturasını ve fotoğrafları ekleyin.
- Sigortanın bildirdiği değer kaybı tutarını yukarıdaki aracın sonucuyla karşılaştırın.
- Tutar düşükse ilan fiyatlarını delil olarak ekleyip yazılı itiraz edin.
- 15 gün içinde cevap gelmezse ya da itirazınız karşılanmazsa tahkime ya da mahkemeye gidin.
Aracınızı serviste olduğu günler boyunca kullanamadıysanız bu ayrı bir zarardır ve araç mahrumiyet bedeli olarak istenir. Kaza sonrası bütün zarar kalemleri trafik kazası sonrası tazminat rehberinde bir arada anlatılıyor.
Sık sorulan sorular
Değer kaybında kilometre ya da yaş sınırı var mı?
Güncel Genel Şartlar’da bir sınır yok. Aracın yaşı ve kullanılmışlık düzeyi değeri etkileyen etkenler arasında sayılıyor, ama değer kaybını tek başına ortadan kaldırmıyor. Çok eski ya da çok kilometreli bir araçta piyasa farkı küçük çıkabilir.
Kendi kusurum varsa değer kaybı alabilir miyim?
Evet, karşı tarafın kusur oranı kadar. Örneğin yüzde 25 kusurluysanız değer kaybının yüzde 75’ini karşı tarafın trafik sigortasından isteyebilirsiniz.
Değer kaybı için ayrıca başvurmam gerekir mi?
Karşı aracın poliçesi 1 Temmuz 2026’dan sonra yapıldıysa hayır. Genel Şartlar’a göre araç hasarı için başvuran kişi değer kaybı talebinde de bulunmuş sayılır. Tutarı ayrıca yazılı istemek ve şirketin bildirimini saklamak yine de iyi olur.
Değer kaybı ne zaman yatar?
Trafik sigortası belgeler tamamlandıktan sonra 8 iş günü içinde ödemek zorundadır (). Yargıtay da sigortacının başvurudan 8 iş günü sonra temerrüde düştüğünü ve faizin o günden işlediğini kabul ediyor.
Pert araçta değer kaybı alınır mı?
Hayır. Ağır hasarlı araç onarılmadığı için onarım sonrası değeri yoktur, bu durumda aracın kaza tarihindeki değeri istenir. Genel Şartlar’a göre “trafikten çekilmiştir” kaşeli tescil belgesi verilmeden bu tazminat ödenmez.
Değer kaybı kaç yıl geriye dönük istenebilir?
Zararı ve sorumluyu öğrendiğiniz günden itibaren 2 yıl içinde. Her durumda kaza gününden itibaren 10 yıl geçmişse istenemez ().
Kaynaklar
Mevzuat
Bu yazının dayandığı 4 kanun maddesi en son 29.10.2026 tarihinde mevzuat.gov.tr'deki güncel metinle karşılaştırıldı.
Yargı kararları
Kararların sade anlatımı ve tam metni karar arşivimizde. Resmi kaynakları Yargıtay karar arama (yeni sekmede açılır) ve Danıştay karar arama (yeni sekmede açılır) sayfalarıdır.
Bu yazı Uzman Hukuk yayın ilkelerine göre hazırlandı.
Bu sayfadaki hesaplama ve bilgiler genel niteliktedir, eksper ya da bilirkişi raporu yerine geçmez. Sonuç girdiğiniz ikinci el değerlere göre bir tahmindir. Somut durumunuz için bir avukattan görüş alın, özellikle zamanaşımı süresi işliyorsa beklemeyin.
Bu konuda sorunuz mu var?